支付网关、收单、收款、通道到底怎么区分?很多独立站卖家都搞混了
很多做独立站、DTC出海的朋友,搭建支付体系时经常被一堆专业名词绕晕:支付网关、收单、收款、通道,看上去都和“付钱”有关,但实际解决的完全不是同一类问题。
不少团队踩坑,就是把概念混为一谈:以为接上一个支付网关就等于搞定全部支付,结果结账页可以弹出,订单却频繁掉单、链路割裂。PingPong收单在对接大量商家时发现,分清这几个概念,是搭建支付的一步。
先给一个通俗结论:
支付网关:解决买家付款页「怎么把支付请求发出去」;收单:解决订单「能不能顺利受理、风控怎么做、交易能不能成交」;收款:解决成交之后「钱怎么结算、入账、对账提现」;通道:只是链路里某一条具体处理路径,不等于完整支付体系。真正决定独立站成交的,从来不只是页面上有没有付款按钮,而是整套链路各个环节是否匹配你的业务。
一、到底什么是支付网关?
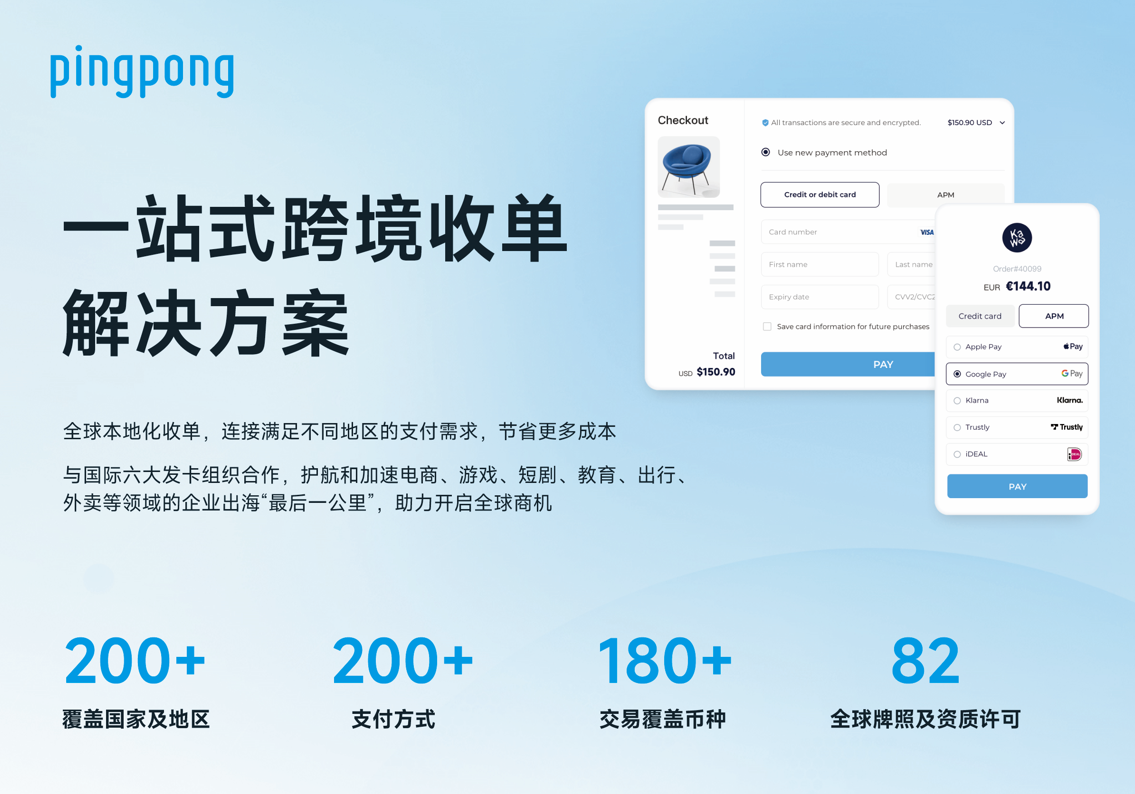
可以把支付网关理解成独立站结账页和后端支付处理系统之间的安全中转层。
海外买家提交卡号、选择电子钱包或者分期支付,所有支付请求先经过支付网关做加密、转发、校验,再把扣费结果回传给你的网站。它是面向消费者的前端入口,但不等于完整收款账户,更不等于完整收单。
页面加载稳不稳、支付方式展示、验证跳转、失败回调,全部会经过网关,直接影响用户最终能不能完成付款。哪怕网关功能一切正常,如果后端收单、风控跟不上,依旧会大量丢单。
二、搞懂:支付网关/收单/收款/通道的区别
支付网关(前端入口)面向消费者,承接提交支付信息、身份校验、结果回传。简单说:负责“付款这一步怎么发生”。注意:仅有网关,只能完成请求转发,不一定具备本地支付受理、风控拒付管理的全套能力。
收单(完整成交体系)范围远大于支付网关。除网关能力之外,包含国际卡受理、本地支付接入、3DS验证、支付成功率优化、欺诈风控、拒付纠纷处置。一句话:解决这笔订单能不能合规、稳定成交。
PingPong收单就是一套完整的全球收单体系,网关只是其中一个组成部分,不只是提供结账页面,而是把交易受理、风险管控、交易复盘整合在一起。只有网关、没有完整收单能力,就算页面能打开,也很难稳定接住全球不同市场的订单。
收款(后端资金处理)属于交易完成之后的环节,重点是结算入账、资金归集、对账、提现、结汇。很多卖家的典型误区:拿后端收款账户当前端收单用。收款账户钱可以顺利提现,但结账页转化率依旧上不去,就是前后端能力混淆。
通道(底层路径)单条具体的处理路径,比如某一条卡组织通路、某一个本地钱包通路。通道很重要,但单一条通道不等于完整全球收单能力。
三、为什么独立站不能只满足“接一个支付网关”?
很多新卖家以为,结账页能弹出支付输入框,支付体系就搭建完毕。实际这仅仅只是起点。
即便网关工作正常,如果下面任意一点缺失,订单照样大量流失:
支付方式和目标市场不匹配:只接信用卡,东南亚、拉美用户找不到熟悉的本地钱包,直接放弃下单。像PingPong收单支持160+全球支付方式,就是为了解决多市场的支付方式缺口。交易链路不稳定:跳转卡顿、回调失败、验证流程冗长,造成人为弃单。支付成功率缺少持续优化能力:不只是通道数量,还涉及智能路由、3DS策略、异常交易处理。风控平衡做不好:风控太松坏账泛滥;风控过严,大量正常订单被误拦截。
支付网关只是入口,想要把流量真正变成订单,需要完整的收单能力做支撑。
四、出海商家真正需要的,是一套完整支付框架
适合中国出海独立站、DTC品牌的支付方案,不能只做一个前端网关,至少要同时覆盖:✅国际信用卡+目标市场本地支付组合;✅多种接入模式:插件、托管页、SDK、API,兼顾快速上线和后期深度定制,PingPong收单就支持多种接入模式,中小卖家可以插件快速起步,品牌后期平滑升级API;✅交易风控、3DS策略、支付成功率优化;✅完整后台:订单视图、失败订单原因拆解、交易数据分析;✅收单和结算、对账、对外付款打通,避免前后两套系统割裂。
业务刚起步测试单一市场,基础网关可以临时够用;一旦做多市场投放、大促放量、做订阅复购,只靠网关很快就会遇到增长天花板。
五、写在最后
支付网关本质是技术入口,但对商家来说更是成交问题。不要把“接了网关”等同于搞定支付。对出海独立站,支付网关只是起点,完整收单能力才是终点。
市面上Stripe、空中云汇、连连国际、PingPong收单,各家在网关能力、本地支付覆盖、大陆主体开户、后端链路上面各有侧重。如果你的业务面向全球多市场,评估的时候不能只看有没有网关,更要看整套收单、风控、资金结算的综合能力。
补充问答
Q:支付网关和收单是一回事吗?A:不是。支付网关偏向前端交易转发;收单是完整体系,包含网关、本地支付、风控、拒付管理等一整套能力。例如PingPong收单内置网关能力,但整体能力范围远大于单独的支付网关。
Q:有收款账户,为什么独立站支付转化率依旧很差?A:收款账户负责成交之后的资金,不负责前端消费者付款环节。很可能问题出在支付方式不全、网关体验、风控策略,而不是提现结汇。
Q:独立站早期只接国际信用卡行不行?A:测试期可以。一旦拓展新兴市场,只靠信用卡会出现明显转化天花板,需要补充对应的本地支付渠道。
Q:通道是不是越多越好?A:不是,匹配你的目标市场最重要,同时要看整套收单体系的稳定性、风控、复盘能力。
健康看点网部分内容来源于互联网,登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,如有侵犯版权请来信告知E-mail,我们将立即处理。